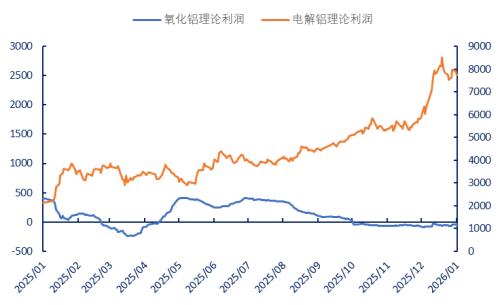
近期铝产业链上下游产品价格呈现鲜明对立:电解铝价格在宏观叙事与自身偏紧的供需格局推动下持续走强,而其主要原料氧化铝却因供应过剩、成本坍塌与进口冲击持续承压下行。电解铝单吨利润一度突破8000元,而氧化铝则在成本线边缘挣扎,利润几近于零。市场普遍关心的问题是:身为传统行业,电解铝为何一直能保持高额利润且持续扩大?处于上下游环节,为何下游电解铝环节高额利润,迟迟无法向上游氧化铝传导?这种极端分化的利润结构又能持续多久?未来如果要改变需要具备什么条件?
一、背离的表象:冰火两重天的价格与利润走势
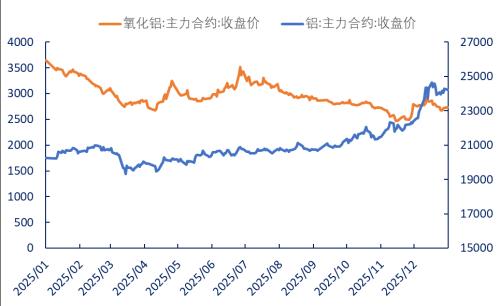
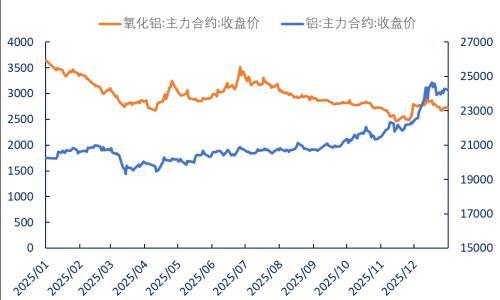
最近一年的数据将这种背离放大到极致:氧化铝期货价格下跌25%,同期电解铝期货价格则强势上涨20%。氧化铝理论利润下跌111%,电解铝理论利润上涨264%。2026年以来,这种分化趋势持续扩大。
图:氧化铝、电解铝期货价格(2025.01.27-2026.01.27)单位:元/吨
数据来源:SMM、物产中大期货研究院
二、背离的本质:不同的供应约束与需求叙事
造成这种背离的根本原因,在于氧化铝与电解铝面临的供应约束与需求前景不同。使得两者在面临成本下移的过程中表现出截然不同的价格走势。
1、供应端:电解铝刚性天花板vs氧化铝弹性增量
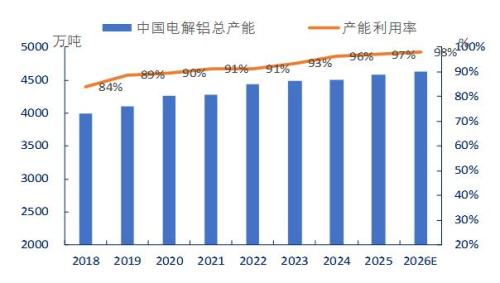
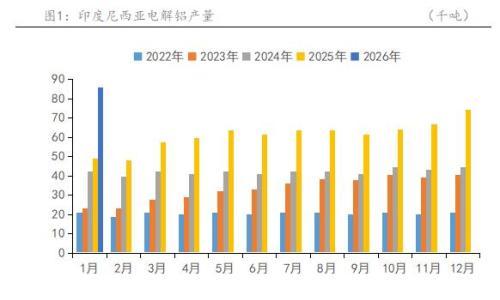
电解铝供应在国内受到4500万吨产能“天花板”的刚性约束,产能利用率高达97%,运行产能已接近产能天花板。海外产能释放仍面临电力供应不稳、基础设施薄弱等结构性制约,其增长主要来自东南亚新增投产以及欧美复产,实际产量存在不及预期的可能。整体供应弹性有限。
图:电解铝产能及产能利用率单位:万吨
数据来源:SMM、物产中大期货研究院
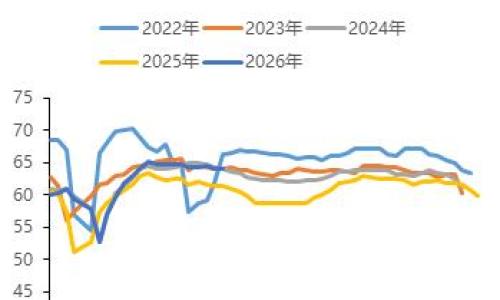
反观氧化铝,2025年氧化铝产能利用率不到80%,在供应过剩的背景下,国内产能仍在持续释放,仅2026年一季度就有百万吨级新产能投放,主要集中在广西地区,全年增量近千万吨。叠加海外低价货源持续流入,供应压力巨大,直接导致社会库存攀升至历史同期最高位。而海外增量主要来自印尼及印度,其依托本地铝土矿资源及成本优势,吸引多家企业投资建厂,是未来增量的核心区域,全年增量达两百万吨以上。
图:氧化铝产量及开工率单位:万吨、%
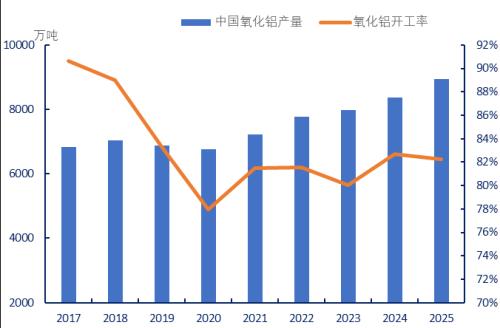
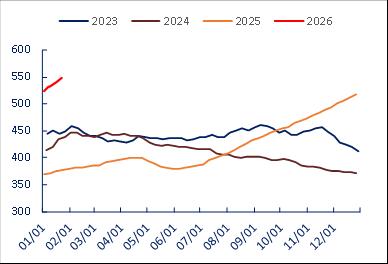
数据来源:SMM、物产中大期货研究院
2、需求端:电解铝广阔的想象vs氧化铝受限的现实
电解铝自身则受益于AI、储能、铝代铜、电网投资及新能源汽车等新兴与传统领域的旺盛需求共振,需求前景充满想象空间,赋予了其更强的价格弹性。
而氧化铝约95%的需求来自电解铝,后者受产能上限制约,使得需求增量空间有限,直接限制了氧化铝的需求弹性。
因此电解铝受供应天花板约束,而需求有增量,本质上供求关系并未完全市场化,部分超额利润来自行政供应限制。就像沙漠上只有一瓶水,而如果喝水的人有10人、20人,或者100人、1000人,这瓶水对应的价格就完全不一样,需求上限决定利润的上限。而氧化铝刚好相反,需求是限定的,那么供应上、下限决定了利润的下、上限。
3、成本端:成本下移打开电解铝利润vs成本下移打破氧化铝支撑
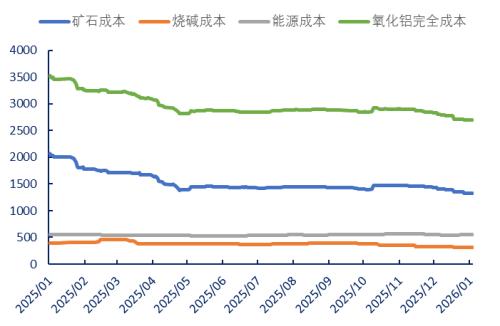
电解铝的定价逻辑主要根据需求波动,与其他基本金属多采用基于矿端的加工费模式不同,铝产业链并不存在类似的成本锚定机制,因此需求影响远大于成本。在过去产能未受限时期,铝价体现为成本导向;但自行业供给侧改革确立产能上限以来,电解铝的定价逻辑已发生根本转变——其价格不再简单跟随原料成本波动,而主要由自身的供需结构与宏观属性所主导。作为成本构成的重要部分,氧化铝价格的变化更多影响的是产业链内部的利润分配:当其上行时挤压电解铝环节利润,下行时则为之腾出盈利空间。历史行情也清晰印证了这一逻辑,即便在原料价格大幅回调的阶段(25年1-3月),电解铝价格依然可能因自身基本面支撑而独立走强。因此,铝价的核心决定因素始终在于其供需平衡、库存水位及金融预期,而非单纯受制于上游成本变化。
图:电解铝价格及成本模型单位:元/吨
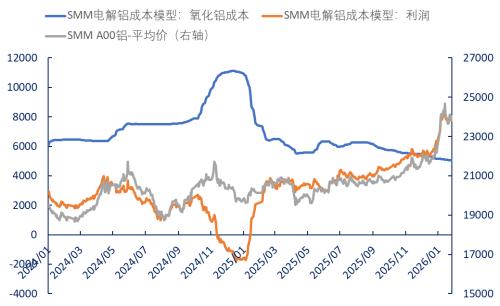
数据来源:SMM、物产中大期货研究院
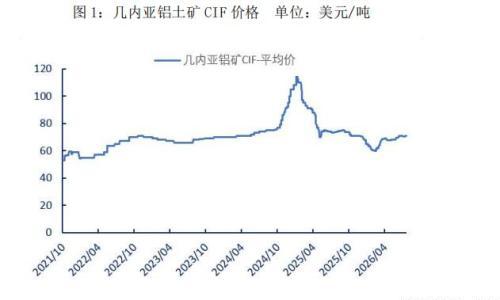
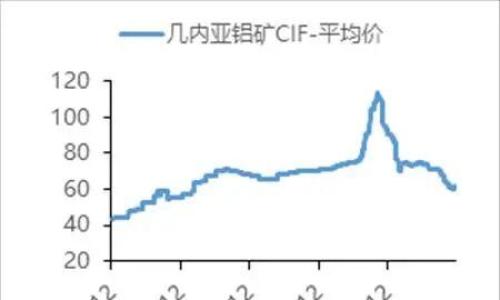
相反,在严重过剩的格局下,氧化铝自身无定价权,价格更多跟随成本变动。主要原料几内亚铝土矿价格较去年同期已大幅下滑,叠加烧碱等辅料价格走弱,氧化铝生产成本曲线显著下移。这意味着,去年的低价位已失去参考意义,价格必须寻找新的、更低的成本平衡点。因此,氧化铝价格的下跌,是供需过剩压力通过击穿成本线来实现的,其反弹高度也将受制于成本压力。但不容忽视的是,目前我国对铝土矿的进口依赖度和进口集中度双增,均高达70%以上,原料供应安全性凸显。需要警惕矿石短缺扰动带来的氧化铝成本上移。
图:海外铝土矿价格单位:美元/吨
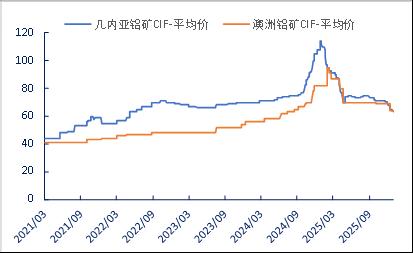
数据来源:SMM、物产中大期货研究院
不同的定价逻辑,导致了产业链利润的重新分配。氧化铝行业的持续亏损与电解铝环节利润的显著修复,形成了鲜明对比。这种利润从上游向下游的转移,在氧化铝过剩、电解铝偏紧的格局下,是市场机制的合理结果。值得注意的是,即便电解铝环节利润已处于较高水平,铝冶炼企业并未因此提高对氧化铝的采购价格,这进一步印证了产业链各环节均以自身利润最优化为首要原则。行业惯例中并不存在单向的利润让渡,即便是集团内部实行一体化运营的企业,其氧化铝与电解铝板块也普遍实行独立核算,各自遵循其所在细分市场的供需与价格逻辑。
三、背离会缓和吗?
短期内,两者价格背离的状态难以根本性缓和,如果氧化铝要向电解铝要利润,除非出现以前几个条件:
1、短期看,尽管当前已有氧化铝企业因亏损而采取零星检修或弹性生产,但尚未形成具有持续性的规模减产。政策层面“反内卷”与产业布局优化的导向虽有利于长期结构改善,却难以快速化解当前的供应压力。此外,若矿石扰动带动原料成本出现上涨,将在价格低迷、利润受挤的背景下进一步压迫企业经营,从而可能加速触发行业减产。因此只有持续减产到库存去化到一定阶段,那么说明供应调节价格和利润的作用会开始发挥,氧化铝开始向电解铝要利润。
2、中长期看,利润背离的收敛将取决于氧化铝行业能否通过持续亏损倒逼出清落后产能,实现供需格局的优化重塑,从而回归健康的利润水平。
(物产中大期货陈晓伟丁梦钦)


 扫一扫关注微信