摘要:
宏观面上,国内外经济形势持续分化。国内方面,经济运行开局平稳,1-2月规模上工业增加值同比增长6.3%。在积极政策的护航下,基建与新能源产业保持高景气,将有效拉动铝材需求稳步增长。同时,“十五五”规划顺利开局,新质生产力加速培育,制造业转型升级将为铝产业链注入长期发展动能。海外方面,美国经济呈现滞胀特征,市场降息预期明显后移,高盛、摩根士丹利等机构已将首次降息时点从6月推迟至9月,美元指数反弹至100上方。高利率环境持续压制全球制造业复苏动能,对大宗商品需求形成抑制。
当前氧化铝期货处于多空博弈之中,但短期多头动能有所增强。一方面,成本支撑与情绪助推共同作用,为氧化铝价格构筑底部:霍尔木兹海峡局势持续升级,截至3月14日海峡通航船只数量首次降为零,推动原油及海运费上涨,直接抬升铝土矿进口成本;几内亚出口关税上调等政策变动亦强化供应收紧预期。另一方面,上行空间受制于国内供需现实:新增产能集中投放预期、下游需求释放不及预期以及仓单库存高企,共同构成压制力量。总体而言,短期氧化铝期货将以震荡偏强行情为主,主力合约需关注上方3160元/吨一带的压力位。趋势性行情仍需等待供需格局的实质性改善,重点关注库存拐点出现时点及几内亚政策落地情况。
正文
3月以来,受能源成本攀升、地缘局势紧张及海运费大涨等因素叠加影响,氧化铝成本端支撑明显增强,推动期货价格震荡走强,目前主力合约期价已突破3000元/吨关口。
一、铝土矿产量温和回升进口依赖加深
1.1国产铝土矿产量小幅增长
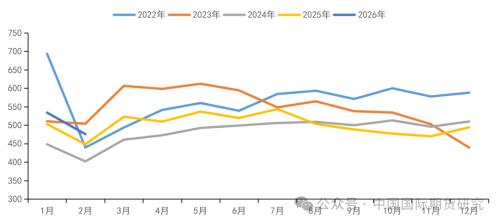
图1-1:中国铝土矿月度产量情况(万吨)
资料来源:SMM、中期研究院
据SMM统计,2025年国内铝土矿产量小幅回升至6015万吨,同比仅微增3.57%。但这仅是低基数上的微弱反弹。由于矿山复产审批漫长,新增项目因生态红线和复杂流程难以落地,导致国内铝土矿供应已步入长期的“紧平衡”新常态。
步入2026年,1-2月中国铝土矿产量累计达1009.67万吨,同比增长6.16%。其中2月产量为475.67万吨,同比增长6.13%,环比下降10.92%,主要受春节假期及生产天数减少影响,属季节性供应淡季。预计3月后产量将逐步恢复。
当前国产铝土矿生产格局呈现显著的区域分化。广西作为全国最主要产区,2月铝土矿产量达到188.48万吨,虽同比微降0.49%,但绝对值仍贡献主要增量,依托新建氧化铝项目的需求拉动,整体供应能力保持稳定;贵州延续较快增长,2月产量为101.22万吨,同比增长37.83%。在“富矿精开”政策的推动下,复工复产节奏明显加快;河南表现突出,2月产量为51.8万吨,同比大幅增长55%,现有矿山维持生产运营,新项目环评有序推进;山西则是主要产区中唯一下滑的省份,2月产量为101.03万吨,同比下滑19.91%,主要受环保政策趋严、资源约束等因素制约,但新矿山建设仍在推进,且省级层面正积极争取“煤下铝”开采政策支持。
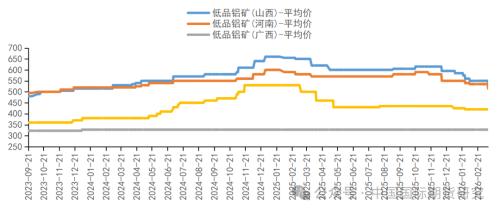
图1-2:国产铝土矿价格(元/吨)
资料来源:SMM、中期研究院
整体而言,当前国产铝土矿货源相对充足,价格以持稳运行为主。氧化铝厂以询价居多,上下游持续博弈。预计随着后期复产进度推进,供应端将保持平稳。但从中长期看,受氧化铝产能过剩预期的传导,铝土矿价格仍存在一定下行空间。
1.2铝土矿进口成本抬升
自2022年3月印尼禁止铝土矿出口后,我国铝土矿进口来源高度集中于几内亚和澳大利亚。从发运格局看,两国呈现出截然不同的季节性特征。
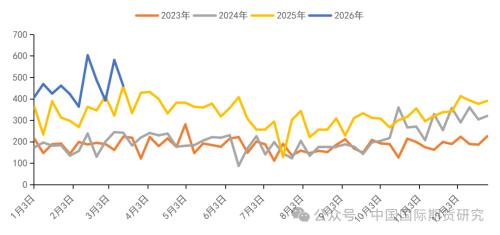
图1-3:几内亚铝土矿出港量情况(万吨)
资料来源:SMM、中期研究院
几内亚受热带季风气候影响,出港量呈现显著的“旱季冲高、雨季回落”波动。每年11月至次年4月旱季,天气条件利于开采运输,铝土矿发运维持高位;5月至10月雨季则因降雨导致矿山作业受阻、港口效率下降,铝土矿出港量逐步下滑,7月、8月通常为全年最低点。由于几内亚至中国航程约6-8周,雨季发运减少的影响一般会在8月中下旬传导至国内到港。近期数据显示,截至3月13日当周,几内亚主要港口出港总量为461.2万吨,较前一周减少119.62万吨。受海运费剧烈波动影响,部分矿山开始控制出货节奏,预计后续出港量将逐渐回落。
与此同时,几内亚近期出台一系列新政,可能对后续进口成本和供应稳定性产生深远影响。从政策背景看,此举旨在应对铝土矿价格持续下跌——自2025年初以来,铝土矿价格近乎腰斩,而几内亚去年出口量却激增逾四分之一至1.83亿吨。核心措施包括:将出口关税上调至10%、强制要求矿企建设本土氧化铝厂、清退闲置矿权并严控超产能生产。几内亚是中国铝土矿进口的绝对支柱(2025年占比约74%),铝土矿占氧化铝生产成本约40%-45%,新政落地后短期将直接推升进口成本,中期看,强制建厂要求可能延缓新矿山开发进度,进一步收紧市场供应。
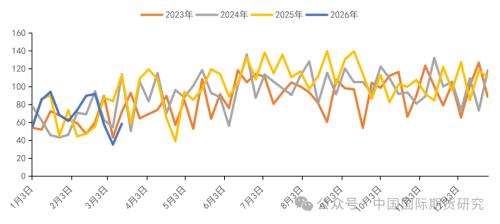
图1-4:澳大利亚铝土矿出港量情况(万吨)
资料来源:SMM、中期研究院
与几内亚形成鲜明对比的是,澳大利亚铝土矿出港量呈现平稳的季节性特征。这种稳定性得益于两大产区降雨高峰错位:昆士兰州北部雨季集中在11月至次年5月,而西澳达令山脉的降雨期则在4月至11月,产区互补使全年出港分布相对均匀。部分矿山还通过阶梯式开采、优化湿矿处理设备等措施增强雨季抗压能力,进一步平滑季节性波动。正是这种“东西产区互补、全年出港平稳”的稳定性,使澳大利亚成为中国铝土矿进口的重要“稳定器”。2025年中国自澳大利亚进口铝土矿的占比为18.6%,澳矿虽品位不占优,但凭借稳定运输与履约能力有效对冲了供应链风险。从最新数据看,澳大利亚铝土矿的出港量自2月下旬下滑后,近期出现回升,据SMM数据,截至3月13日,当周周度出港总量为58.48万吨,较前一周增加23.38万吨,随着矿山复产及雨季影响进入尾声,预计澳洲出港量将稳步回升。
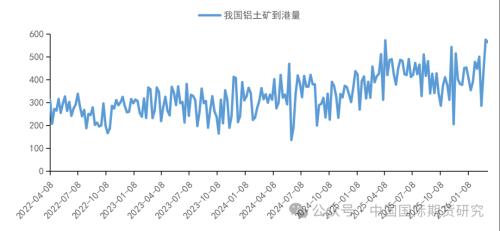
图1-5:我国铝土矿到港量情况(万吨)
资料来源:SMM、中期研究院
到港方面,同期我国铝土矿周度到港量为563.56万吨,较前一周减少10.91万吨。虽然短期到港节奏保持平稳,但潜在风险不容忽视:地缘政治因素引发的海运费剧烈波动,可能拖累远期发运,进而对未来的到港量形成传导性冲击。
库存方面,国内铝土矿港口库存仍处绝对高位。据SMM数据,截至3月13日,港口库存为2113.05万吨,周环比微增0.75万吨,处于近年高位。库存充裕反映出进口到货稳定,也强化了买方市场的议价能力。另据SMM数据,截至3月12日,国内样本氧化铝厂铝土矿库存为5961.95万吨,周环比增加70.69万吨,主要因部分氧化铝厂从港口提货入库。
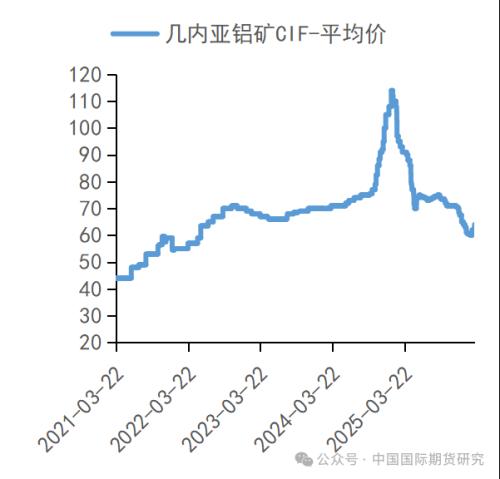
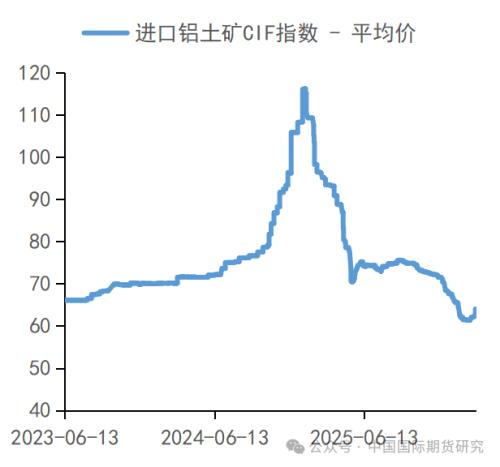
图1-6:几内亚铝矿CIF平均价(美元/吨)
资料来源:SMM、中期研究院
从进口价格看,临近3月中旬,受地缘政治因素扰动,原油价格上涨,进而推高海运成本。上周几内亚至中国航线海运费升至29美元/湿吨,较前一周上涨5.5美元/湿吨。运费端的刚性抬升,直接影响到矿山出货策略,部分矿山开始控制出货节奏并上调报价,市场整体观望情绪渐浓。受此传导,截至3月13日,SMM几内亚铝土矿CIF均价报64美元/吨,较前一周上涨2.5美元/吨;SMM进口铝土矿CIF指数同步升至64美元/吨,周度上涨1.88美元/吨。总体来看,进口成本中枢的抬升为矿价构筑了坚实的底部支撑。
二、氧化铝短期减产难改宽松格局
2.1减产力度有限过剩压力未减
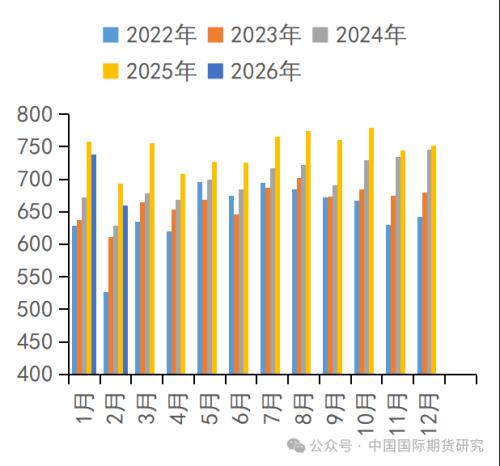
2月国内氧化铝市场虽出现阶段性供应收缩,但供大于求的基本面尚未扭转。步入3月后,随着春节假期结束及前期检修企业陆续复产,山西、河南、广西及贵州等地厂家生产逐步恢复,预计国内氧化铝产量将明显修复。SMM预计3月国内冶金级氧化铝产量为737.8万吨,运行产能降至8624.8万吨。该产量较2月环比增长11.5%,但同比仍下滑2.3%,显示供应端尚未完全恢复至去年同期水平。
图2-1:中国氧化铝月度产量情况(万吨)
资料来源:SMM、中期研究院
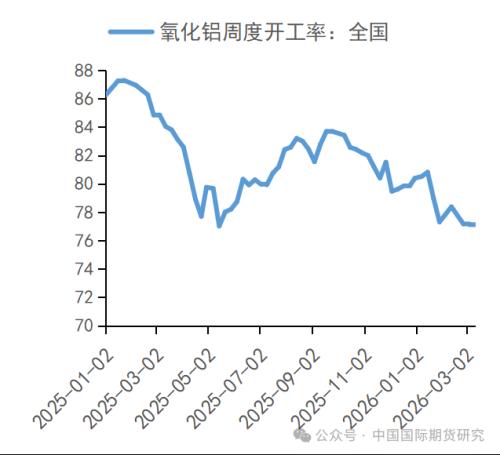
从供给端来看,3月氧化铝市场过剩局面或将持续加剧。据SMM数据,截至3月12日,国内氧化铝运行产能为8503万吨,全国氧化铝企业周度开工率录得77.08%,仅较前一周微降0.04个百分点,整体仍处高位。分地区看,山西地区开工率环比增加1个百分点至70.74%,北方部分企业复产带动负荷有所回升;而贵州地区因某企业常规检修,开工率环比下降5个百分点至79.33%,对阶段性产量形成一定对冲。两相抵消之下,上周氧化铝周度产量小幅下降0.1万吨至163.1万吨,整体开工基数依然庞大。更值得关注的是,3月有超200万吨新产能计划投产,新投与复产叠加将进一步加剧供应过剩。截至3月12日,全国氧化铝建成产能稳定在11032万吨的高位,庞大的产能基础意味着供应潜力充足,市场整体宽松的格局并未发生根本改变。尽管部分企业因亏损出现检修减产,但减量有限,供应端压力仍在持续累积。
2.2高库存压制市场去库拐点未现
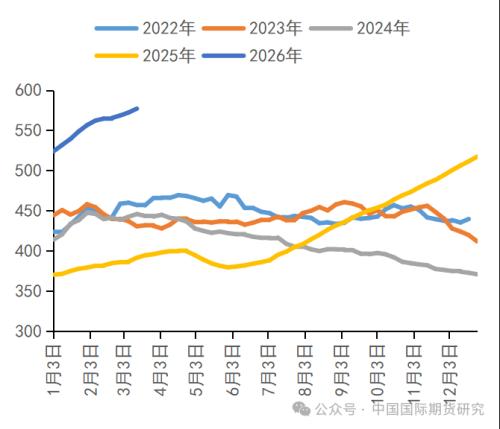
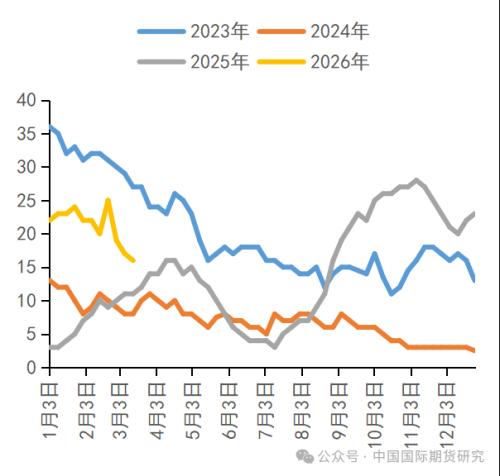
自年初以来,国内氧化铝库存持续累积,总量已攀升至近年高位,但不同环节的库存走势呈现明显分化。截至2026年3月12日,国内氧化铝库存达577万吨,周环比增加4.8万吨,较去年同期高出185.6万吨,显示市场整体供应极为宽松。
从库存结构来看,各环节表现如下:
图2-3:中国氧化铝库存情况(万吨)
资料来源:Mysteel、中期研究院
供应端方面,氧化铝厂内成品库存有所消化,但整体仍处于积压状态。截至3月13日,厂内成品库存为16万吨,周环比减少1万吨,显示厂家去库略有推进。
图2-5:港口氧化铝库存(万吨)
资料来源:Mysteel、中期研究院
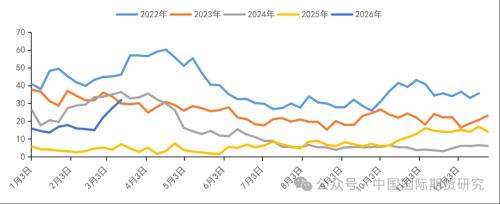
中转端方面,港口与站台库存走势分化。港口库存明显增加,截至3月13日,达到31.8万吨,周环比增长4.5万吨,反映出当前现货交易物流匹配难度加大;站台及在途库存则小幅下滑至143.5万吨,周环比下降1.3万吨,主要因节后物流运力恢复,氧化铝厂发运效率提高,前期积压的在途货源正逐步消化。
期货端方面,自年初以来,上期所氧化铝仓单库存大幅增加。前期盘面表现较好,交仓货源陆续入库,推动仓单量持续攀升。3月13日一度达到37.55万吨,周环比大增3.83万吨,较年初增加21.85万吨,创下历史新高。
图2-6:全国铝厂氧化铝库存量(万吨)
资料来源:Mysteel、中期研究院
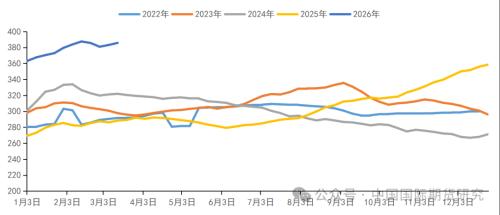
需求端方面,国内下游电解铝厂原料库存持续充裕。自年初以来,铝厂氧化铝库存始终处于高位,截至3月13日达到385.7万吨,周环比增长2.6万吨,表明下游企业采购意愿偏弱,以消化厂内库存为主。
目前全国电解铝企业生产基本维持绝对高位,且辽宁仍有新项目待投产,冶金级氧化铝需求保持刚性。然而,当前氧化铝高库存格局并未缓解,核心原因在于氧化铝运行产能持续维持高位,而下游电解铝产能已接近政策天花板,需求增长空间有限,供需错配下,供应压力不断累积。尽管节后物流运力恢复、发运效率有所提升,但国内氧化铝供应过剩的局面尚未实质性扭转,高库存仍是压制市场的重要因素。后续需密切关注库存拐点的出现时点、亏损倒逼下的产能出清力度,以及广西地区新增产能的运行情况。
2.3成本端承压上行利润端边际修复
图2-7:中国氧化铝成本、利润情况(元/吨)
资料来源:SMM、中期研究院
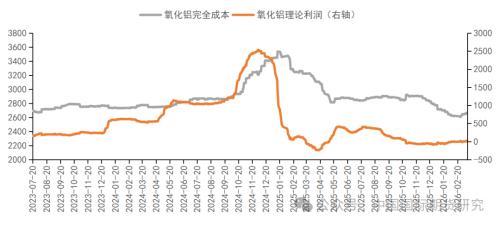
近期国内氧化铝行业成本有所抬升,但得益于氧化铝价格同步走高,企业亏损幅度正持续收窄。从成本端看,铝土矿、能源等原料价格走强是主要驱动,截至3月13日,国内氧化铝行业完全成本均值环比上涨45.5元/吨至2668.6元/吨;从利润端看,因氧化铝价格涨幅大于成本涨幅,行业亏损状况得到边际修复。据SMM数据显示,氧化铝行业平均利润已由2月13日的-5.6元/吨修复至3月13日的-3.39元/吨。不过,当前仍有部分内陆氧化铝企业成本倒挂局面尚未完全扭转。后期海运费波动与几内亚政策动向仍是成本端的重要变量,若矿价持续高位运行,氧化铝成本中枢有望进一步抬升。
三、国内电解铝产量温和增长
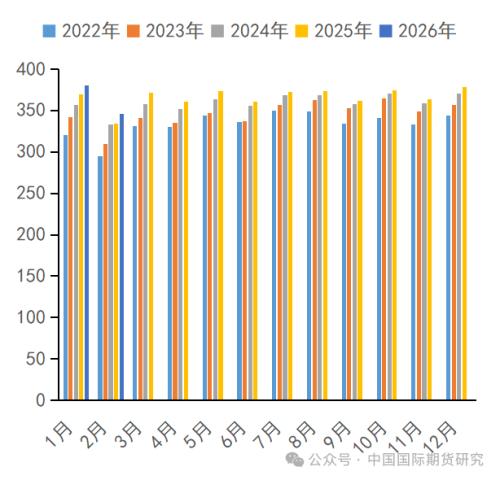
图3-1:中国电解铝月度产量情况(万吨)
资料来源:SMM、中期研究院
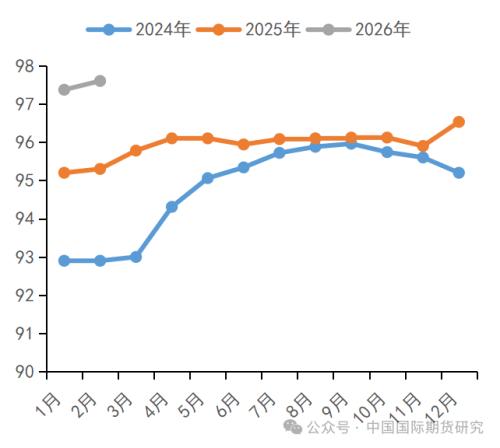
2月国内电解铝生产呈现产量环比回落、日产维持高位的阶段性特征。受自然日较少、春节假期下游需求走弱等因素影响,当月电解铝产量为346万吨,同比增长3.6%,环比下滑8.91%。尽管总量因季节性因素回落,但运行产能延续提升态势,新疆、内蒙古等地的技改及新投项目稳步爬产,支撑电解铝日产保持高位。
进入3月,随着下游全面复工复产,铝材加工迎来金三银四的传统消费旺季,为氧化铝需求提供稳定支撑。据SMM数据,截至3月12日,国内电解铝建成产能为4620.87万吨,运行产能达4509.03万吨,产能利用率维持高位。预计3月国内电解铝产量为381.9万吨,环比增长10.38%,同比增长6.65%,铝水比例较2月提升约9.1个百分点,显示下游加工环节开工率正加快修复。从全年来看,在产能置换与绿电转型双轮驱动下,国内电解铝供应端将延续稳步增长态势。百川盈孚预测2026年国内电解铝行业将实现净增产能51.9万吨,总产量有望达到4470万吨,同比增长约1.6%,增速较2025年进一步收窄。值得关注的是,电解铝受4500万吨产能天花板刚性约束,供给端弹性有限,这意味着氧化铝的下游需求具备长期稳定性,为氧化铝价格中枢提供基础支撑。
四、氧化铝将震荡偏强
宏观面上,国内外经济形势持续分化。国内方面,经济运行开局平稳,1-2月规模上工业增加值同比增长6.3%。在积极政策的护航下,基建与新能源产业保持高景气,将有效拉动铝材需求稳步增长。同时,“十五五”规划顺利开局,新质生产力加速培育,制造业转型升级将为铝产业链注入长期发展动能。海外方面,美国经济呈现滞胀特征,市场降息预期明显后移,高盛、摩根士丹利等机构已将首次降息时点从6月推迟至9月,美元指数反弹至100上方。高利率环境持续压制全球制造业复苏动能,对大宗商品需求形成抑制。
当前氧化铝期货处于多空博弈之中,但短期多头动能有所增强。一方面,成本支撑与情绪助推共同作用,为氧化铝价格构筑底部:霍尔木兹海峡局势持续升级,截至3月14日海峡通航船只数量首次降为零,推动原油及海运费上涨,直接抬升铝土矿进口成本;几内亚出口关税上调等政策变动亦强化供应收紧预期。另一方面,上行空间受制于国内供需现实:新增产能集中投放预期、下游需求释放不及预期以及仓单库存高企,共同构成压制力量。总体而言,短期氧化铝期货将以震荡偏强行情为主,主力合约需关注上方3160元/吨一带的压力位。趋势性行情仍需等待供需格局的实质性改善,重点关注库存拐点出现时点及几内亚政策落地情况。
中期研究院欧阳玉萍
投资咨询号
Z0002627
2026年03月18日
 扫一扫关注微信